中信证券研报表示,预计2026年为大宗农产品价格磨底、蓄势向上的元年。其中,在国际冲突、厄尔尼诺气候扰动下,海外种植链多品种价格先行上涨,国内主粮价格底部企稳。展望2027年,历史级厄尔尼诺强化减产预期,叠加农资成本高位,生物能源需求拉动、库消比的下降,农产品价格有望持续上涨。生猪仍处深亏阶段,亏损+政策去产能持续下,2027年H2周期景气可期。肉禽产业链温和复苏中。后周期动保有望触底向上。整体来看,建议布局五条主线。1. 左侧布局生猪周期反转,推荐成本领先、强创现分红预期的企业;估值低位的企业;开辟养牛业务第二曲线的公司。2. 推荐经营稳健、穿越周期的公司以及后周期公司。3. 布局种植产业链。4. 宠物产业链关注拐点。5. 农产品加工与功能性配料。
举报 相关阅读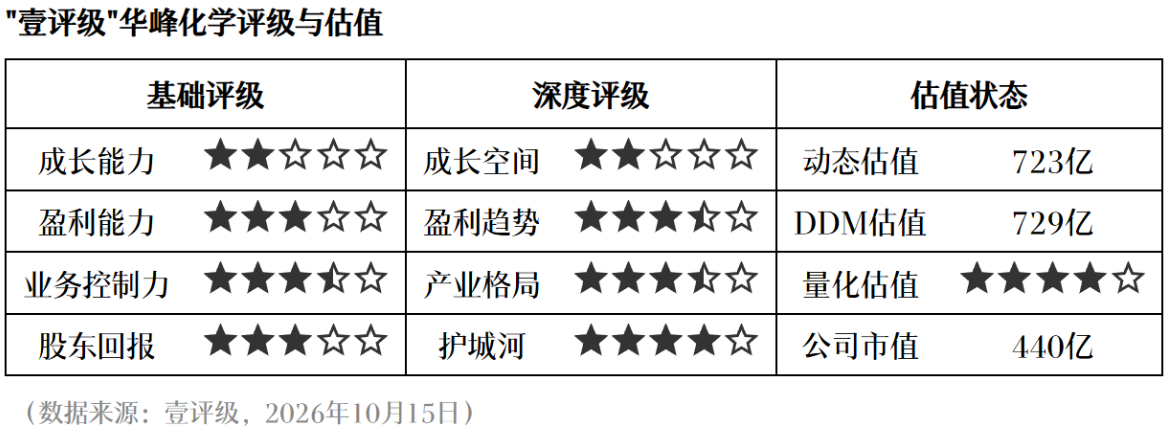 壹评级:华峰化学业绩环比承压,景气上行且估值有安全边际
393 10-16 10:26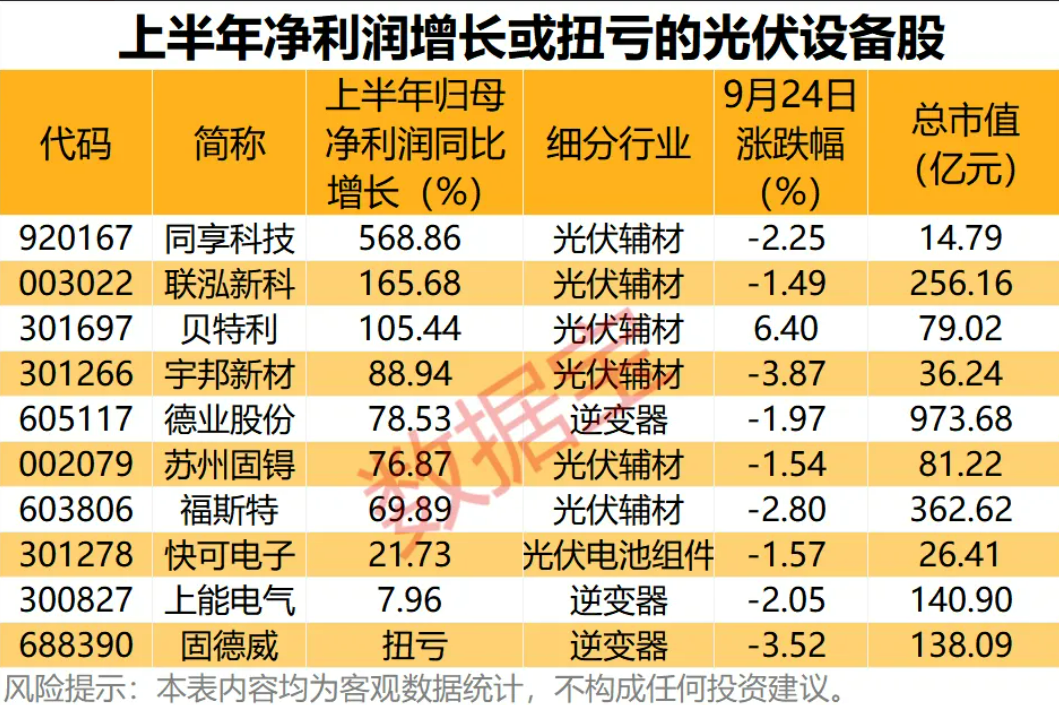 9只光伏设备股上半年净利润增长
455 09-25 08:33 壹评级:炭黑价格冲高,白炭黑替代加速兑现
09-18 09:27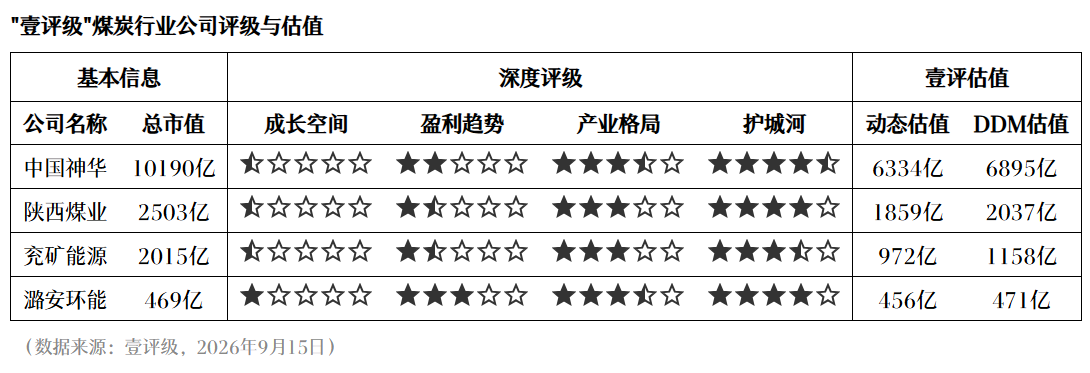 壹评级:8月原煤产量继续下滑,供给偏紧支撑高煤价
09-16 09:26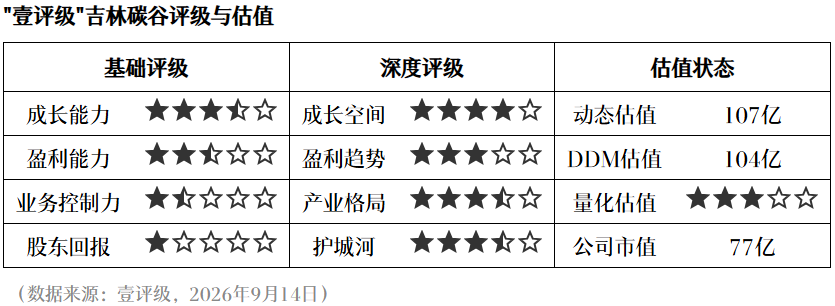 壹评级发布吉林碳谷首次评级报告
09-15 17:41 一财最热 点击关闭赤盈配资提示:文章来自网络,不代表本站观点。